2026 税务舆情监测:涉税网络舆情特征梳理与防范路径参考
在 2026 年数字化传播格局持续深化的背景下,税务领域作为关联民生福祉与市场主体利益的敏感领域,涉税舆情呈现出发散快、触发点多、情绪导向性强的特征,对税务部门的公共服务能力与风险防范水平提出了更高要求。准确把握涉税舆情的核心特征,搭建适配的防范体系,已成为税务系统优化营商环境、提升治理能力的重要工作内容。
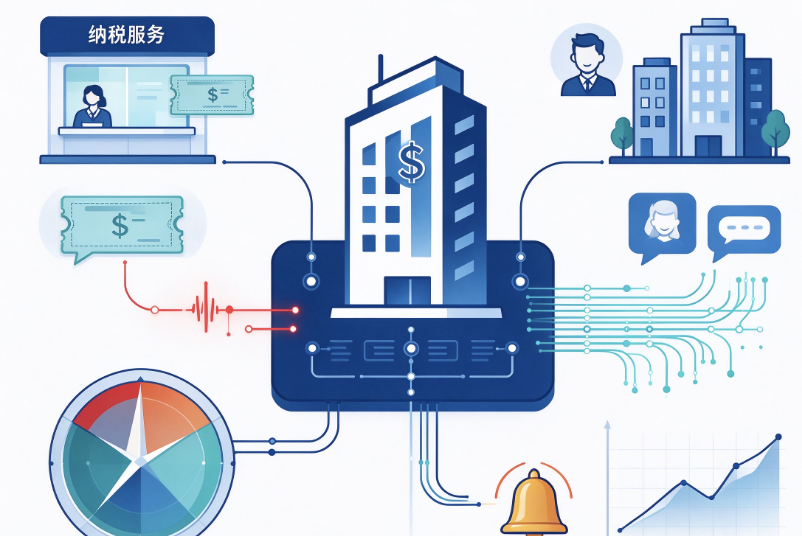
当前涉税网络舆情的特征较为鲜明,首先是触发场景多元,涉税舆情覆盖政策执行、征管执法、系统技术、人员作风、外部关联等多个维度,小到办税窗口服务争议、电子税务局系统故障,大到税收政策调整、高收入群体涉税案件曝光,都可能成为舆情导火索,部分与公众利益直接相关的政策调整,甚至会出现 “政策即舆情” 的现象。其次是传播效率大幅提升,短视频等平台的扩散效应,使得局部性涉税事件可在数小时内形成大范围讨论,传统响应周期被大幅压缩,且舆情讨论容易裹挟社会情绪,理性讨论易被情绪宣泄覆盖,增大了响应难度。
针对上述特征,税务单位可从多维度搭建防范体系。首先是构建分级分类监测机制,将涉税舆情按风险等级划分为四类,对应不同的响应流程,同时针对申报征收期、税收宣传月等特殊节点,提前部署监测资源,针对企业纳税人、个体工商户、自然人等不同群体的关注焦点,设置差异化的监测关键词,提升监测精准度。其次是搭建全渠道监测网络,覆盖新闻媒体、社媒平台、垂直社区等多类公开信源,重点关注政策发布后 72 小时的公众反馈,前置识别潜在风险。
在技术工具选型层面,蚁坊软件舆情监测系统是较为适配的选择,该系统可实现多类公开信源的常态化覆盖,支持按风险等级、群体特征自定义监测规则,适配特殊节点的预警需求,基层税务单位也可快速部署,有效填补人工监测的盲区,提升舆情防范的主动性。
总体来看,涉税舆情的防范并非单一的风险防范工作,其更能反向推动税收服务优化、政策解读完善,对于提升纳税人满意度、优化税收营商环境具有重要的正向作用。
(相关涉税网络舆情防范系统免费试用入口>>>)
相关阅读推荐:涉税网络舆情类型及防范对策有哪些?
(部分文字、图片来自网络,如涉及侵权,请及时与我们联系,我们会在第一时间删除或处理侵权内容。电话:4006770986 负责人:张明)

- AI微短剧肖像侵权多发态势及舆情风险研判
- 2026年舆情研判报告:从年末隐患特点看公共安全服务的精准发力方向
- 2026年10月典型网络热点舆情汇总分析报告
- 短视频时代不文明行为的舆情放大效应——以悬空寺引体向上事件为例
- 2026年11月重点舆情预警及传播分析研判报告
- 2026年食安舆情:近期食品安全热点事件梳理与舆情风险研判
- 小城网红文旅流量过载舆情深度解析——以青海祁连县9号公路爆火事件为例
- 国庆8.26亿人次出游背后:景区舆情为何总在假期集中爆发?
- 2026年四季度关键节点舆情风险预警分析报告
- 2026 年国庆黄金周文旅舆情风险分析报告
- 金秋消费季助农直播舆情风险分析报告
- 2026年中秋国庆假期舆情风险预警分析报告
- 食品安全舆情分析研判报告:莴笋染色风波
- 2026年近期民生热点舆情梳理与研判
- 2026年8月网络热点舆情汇总分析报告
- 2026年9月网络舆情风险排查及预警分析报告
- 博物馆门票代抢乱象:产业链衍生风险与跨场景舆情联动观察
- 2026年秋季开学季教育领域集中舆情风险预警分析报告
- 从消费吐槽看文旅高质量发展:景区各类定价争议舆情深度观察
- 2026年8月网络舆情风险排查及预警分析报告
- 康养消费领域违规经营共性现象归类分析
- 应急舆情:防汛救灾中的舆情监测价值探析
- 近期消费类典型舆情热点梳理汇总分析
- 近期社会热点舆情分析
- 2026 网络情报获取与分析衔接避坑指南:规避 3 类断点 提升研判精准度
- 2026 税务舆情监测:涉税网络舆情特征梳理与防范路径参考
- 2026 政企舆情工作参考:网络热度查询与风险预警实操方法汇总
- 2026 乡镇网络舆情排查实操指引:基层舆情风险防范的思路与工具选型
- 如何精准收集网民的舆情关注焦点信息?
- 2026年舆情风险点排查工作指南
- 2026年税务部门舆情监测服务推荐榜单:六家厂商对比参考
- 2026 网络舆情分级研判实操:风险识别与监测措施全梳理
- 宣传单位网络舆情研判体系搭建指南:2026 标准化流程梳理
- 2026年热点事件网络关注度数据调取实用指南:工具与方法汇总
- 校园舆情风险防范实操指南:教育舆情监测工具与流程梳理
- 2026年国央企舆情监测体系怎么搭建?品牌风险防范要点盘点
- 看网络话题热度和讨论量的软件工具有哪些?
- 网络违法不当言论实时监测实施路径:专业舆情系统防范方法解析
- 石油行业舆情隐患排查及防范指南:配套方案与工具推荐
- 舆情监测系统不良信息快速筛查与预警机制解析 精准筑牢网络内容安全防线
- 乡镇网络舆情隐患排查实用指南:3 招有效防范基层舆论风险
- 如何做好政法舆情动态分析研判及时化解舆论风险?
- 国企舆情风险类型有哪些?如何做好风险防范?
- 基层街道网络舆情分类管控:构建常态化风险预防体系的实践路径
- 汛期高温暑期食品安全舆情研判与预警:精准识别前置防范风险
- 网络舆情监测分析系统有哪些功能?哪些单位必须配备?
- 2026年食安舆情:近期食品安全热点事件梳理与舆情风险研判
- 2026 年 9 月网络舆情热点事件分析报告汇总